WA, casco en allrisk: wat is gedekt?
Bij een aanhanger of caravan spelen drie verzekeringen een rol: die van je auto, je aansprakelijkheidsverzekering en een aparte verzekering voor de aanhanger zelf. Hier lees je welke wanneer betaalt.
Welke verzekering betaalt wat?
| Situatie | Schade aan anderen | Schade aan je aanhanger of caravan |
|---|---|---|
| Aangekoppeld, onderweg | WA-verzekering van je auto | Alleen met een aanhanger- of caravanverzekering |
| Afgekoppeld, bijvoorbeeld met de hand verplaatst | Meestal je aansprakelijkheidsverzekering | Alleen met een aanhanger- of caravanverzekering |
| Gestolen of beschadigd door storm of brand | Niet van toepassing | Alleen met een aanhanger- of caravanverzekering |
Een aparte verzekering voor de aanhanger of caravan is niet verplicht. De overheid schrijft alleen voor dat het trekkende voertuig WA verzekerd is. Een schade via de WA van je auto kan wel schadevrije jaren kosten.
WA
WA staat voor wettelijke aansprakelijkheid: schade die je bij een ander veroorzaakt. Hangt de aanhanger aan je auto, dan hoort hij bij de auto en betaalt de WA-verzekering van de auto. Staat hij los, dan betaalt meestal je aansprakelijkheidsverzekering voor particulieren. De ANWB wijst erop dat je dan alleen verzekerd bent als de caravan veilig buiten het verkeer staat.
Casco beperkt en allrisk
Casco is de verzekering voor het voertuig zelf. Een beperkte casco dekt volgens de Consumentenbond in elk geval brand, ontploffing, diefstal en inbraak. Allrisk dekt daarnaast schade door een aanrijding, omslaan of van de weg raken, en bij sommige verzekeraars vandalisme. Wat precies onder "beperkt" valt, verschilt per verzekeraar: bij de een zit hagel erin, bij de ander niet.
WA via je auto
Schade die je aanhanger bij een ander maakt
- Schade aan anderen terwijl de aanhanger aan je auto hangt
- Staat hij los, dan meestal via je aansprakelijkheidsverzekering
- Schade aan je eigen aanhanger
- Diefstal
Beperkt casco
Een eigen verzekering voor de aanhanger zelf
Bovenop de WA van je auto:
- Brand en ontploffing
- Diefstal en inbraak
- Storm en hagel, niet bij elke verzekeraar
- Schade door een aanrijding of omslaan
Allrisk
Ook schade die je zelf veroorzaakt
Alles van beperkt casco, plus:
- Botsen, slippen, omslaan of van de weg raken
- Vandalisme, bij een deel van de verzekeraars
- Bij caravans vaak de nieuwwaarde in de eerste jaren
Nieuwwaarde, aanschafwaarde en dagwaarde
- Nieuwwaarde: het bedrag dat een vergelijkbare nieuwe aanhanger of caravan nu kost.
- Aanschafwaarde of aankoopwaarde: wat jij ervoor hebt betaald. Bewaar je aankoopnota.
- Dagwaarde: wat hij op de dag van de schade nog waard is. Dat is na een paar jaar veel minder.
Veel caravanverzekeringen betalen de eerste jaren na aankoop de nieuwwaarde of aanschafwaarde bij diefstal of total loss, daarna de dagwaarde. Bij aanhangwagenverzekeringen noemen de verzekeraars zo'n regeling minder vaak.
Eigen risico
Het eigen risico is het deel van een schade dat je zelf betaalt. Bij a.s.r. en Nationale-Nederlanden kies je het zelf: hoe hoger, hoe lager de premie. Bij de ANWB vervalt het eigen risico als je de schade laat herstellen door een van hun partners.
Slot en beveiliging
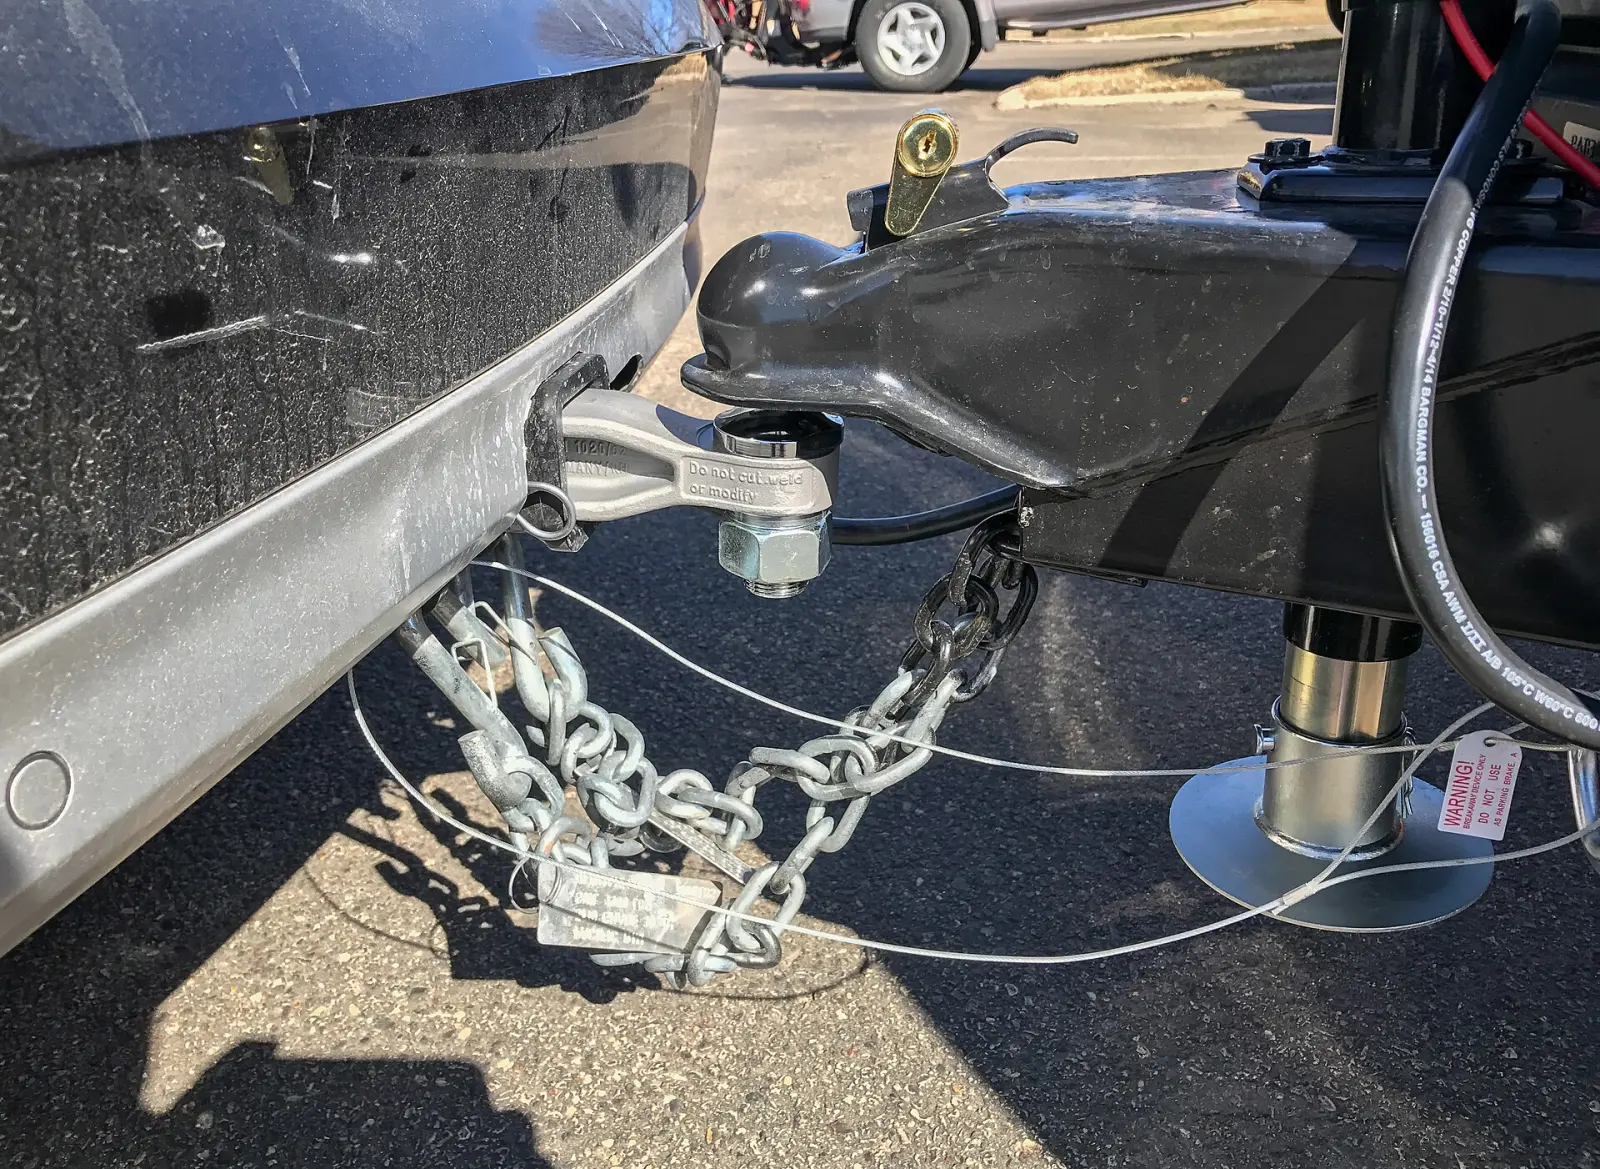
De meeste verzekeraars betalen bij diefstal alleen als de aanhanger of caravan met een goedgekeurd slot was beveiligd. Ze noemen daarbij de keurmerken SCM of CCV, en sloten als het disselslot (koppelingsslot), de wielklem of de wielketting. Welk slot precies, staat in de voorwaarden van je verzekeraar.
Eigen kenteken
Een aanhanger of caravan met een maximaal toegestane massa van meer dan 750 kg heeft volgens de RDW een eigen kenteken. Lichtere aanhangers hebben een kentekenplaat met het nummer van de auto ervoor.
Bronnen
- Autoverzekering (WAM) (Ondernemersplein, overheid)
- Caravanverzekering (Consumentenbond)
- Is een aanhangwagenverzekering verplicht? (Univé)
- Veelgestelde vragen caravanverzekering (ANWB)
- Kentekenplaat voor aanhangwagen of caravan (RDW)
Laatst gecontroleerd: 19-11-2026